
Mitä tarvitaan?
Rajattu kysymys, sovitut tietolähteet ja yhteiset mittarimääritelmät. Tietojen saatavuus, käyttöoikeudet ja puutteet tarkistetaan.
Mitä testataan?
Auttaako yhteinen näkymä ja analyysituki vastaamaan kysymykseen luotettavasti ja valmistamaan seuraavan päätöksen?
Talous
Myynti
CRM
Tuotanto
Taulukot
Semanttinen malli
Miksi asiakaskate muuttui?
Kasvu · Asiakaskate · Suorituskyky
Yrityksen oma tieto → yhteinen ymmärrys → päätökset ja toiminta. Analyysituen toimivuus varmistetaan asiakkaan aineistolla.
1. Sovitut tietolähteet
ERP, CRM, talous, myynti, tuotanto ja taulukot. Tarkistetaan saatavuus, laatu, yhdistettävyys ja päivitystarve.
2. Jalostus ja yhteiset säännöt
Yhdistetään tiedot, määritellään mittarit ja dokumentoidaan laskenta. SQL-tietovarasto ja Power BI -malli ovat mahdollisia toteutuksen osia.
3. Tieto oikealle roolille
Raportit, sähköpostikoosteet ja testattu analyysituki hyödyntävät samaa perustaa. Jakelutapa valitaan asiakkaan nykyisen työn mukaan.
4. Päätös ja seuranta
Havainto käsitellään oikealla johtamisen tasolla. Päätös, toimenpide ja arvioitu vaikutus pysyvät yhteydessä käytettyyn tietoon.
Johdon kysymys
Mitä analyysituki voi auttaa tutkimaan?
Mahdollisia käyttötapauksia. Tekniset ratkaisut, käyttöoikeudet, lisenssit ja vastausten luotettavuus varmistetaan asiakaskohtaisesti. Tekoäly ei tiedä aineistosta puuttuvia syitä tai korvaa johdon harkintaa.
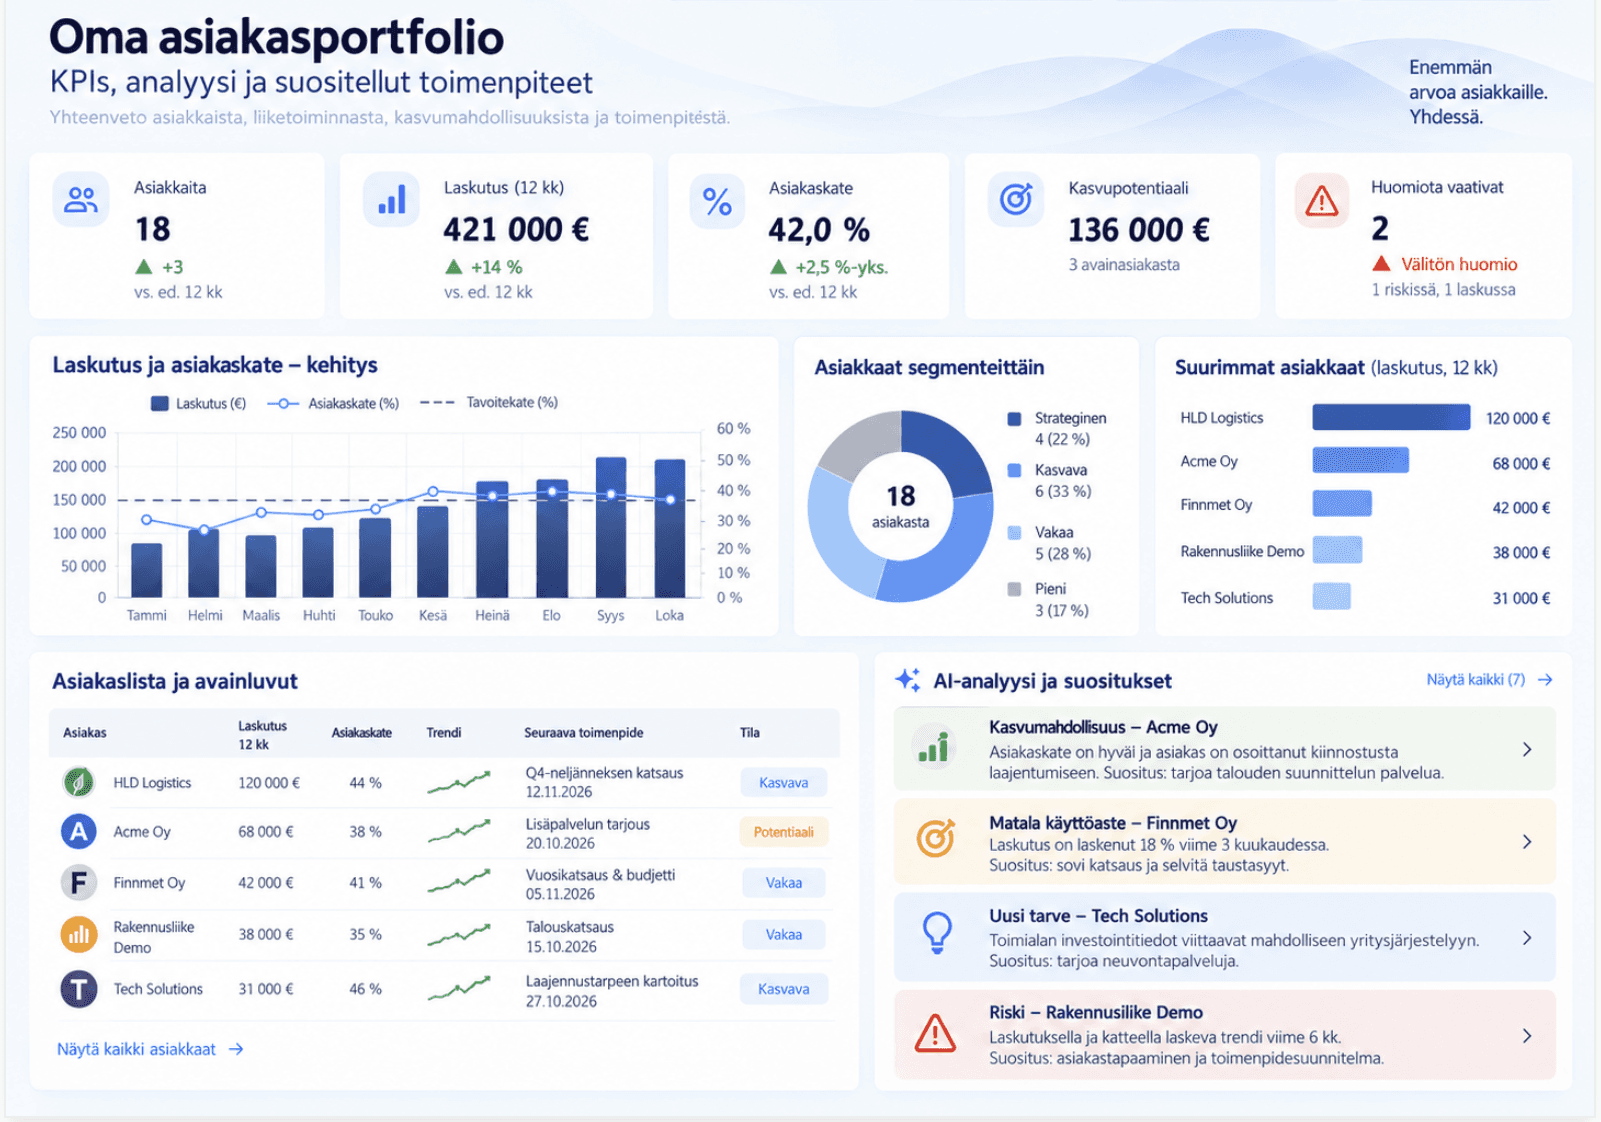
Aineiston konseptikuva. Kuvassa näkyvät nimet ja luvut ovat havainnollistavia, eivät toteutuneen asiakkaan tuloksia. Avaa suurempana
Onko tieto riittävää?
Rajataan ajanjaksot, mittarit ja tietolähteet. Tunnistetaan puuttuva tai epävarma tieto ja se, mihin kysymyksiin aineisto ei vastaa.
Ovatko tulkinnat yhtenäisiä?
Varmistetaan, että raportti ja analyysituki käyttävät samoja määritelmiä ja laskentasääntöjä.
Kenellä on pääsy mihinkin?
Määritetään käyttöoikeudet ja tietojen käsittely osana asiakaskohtaista teknistä toteutusta.
Auttaako ratkaisu työssä?
Testataan sovitut kysymykset todellisessa ympäristössä. Tarkistetaan vastaukset ja käyttäjän mahdollisuus arvioida niiden perusteita.